
10月8日,落寞金融推敲机构New Constructs一份汇报将Anthropic行将进行的IPO称为“2026年最造作的IPO”。
该机构给这家冲击2万亿好意思元估值的AI公司仅估值1,500亿好意思元,两者进出92%。
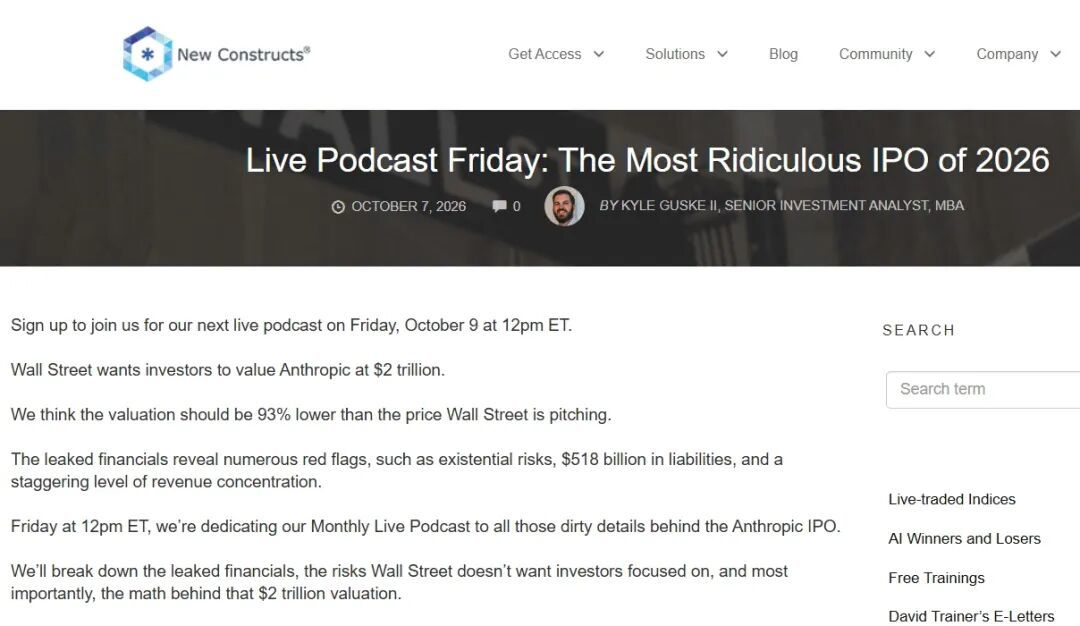
(New Constructs官网)
但这件事值得追问的,不仅仅“估值贵不贵”,而是:两种估值体系在Anthropic身上正面碰撞,谁对谁错?
这取决于你看的是2025年的失掉表,照旧2028年的收入线。
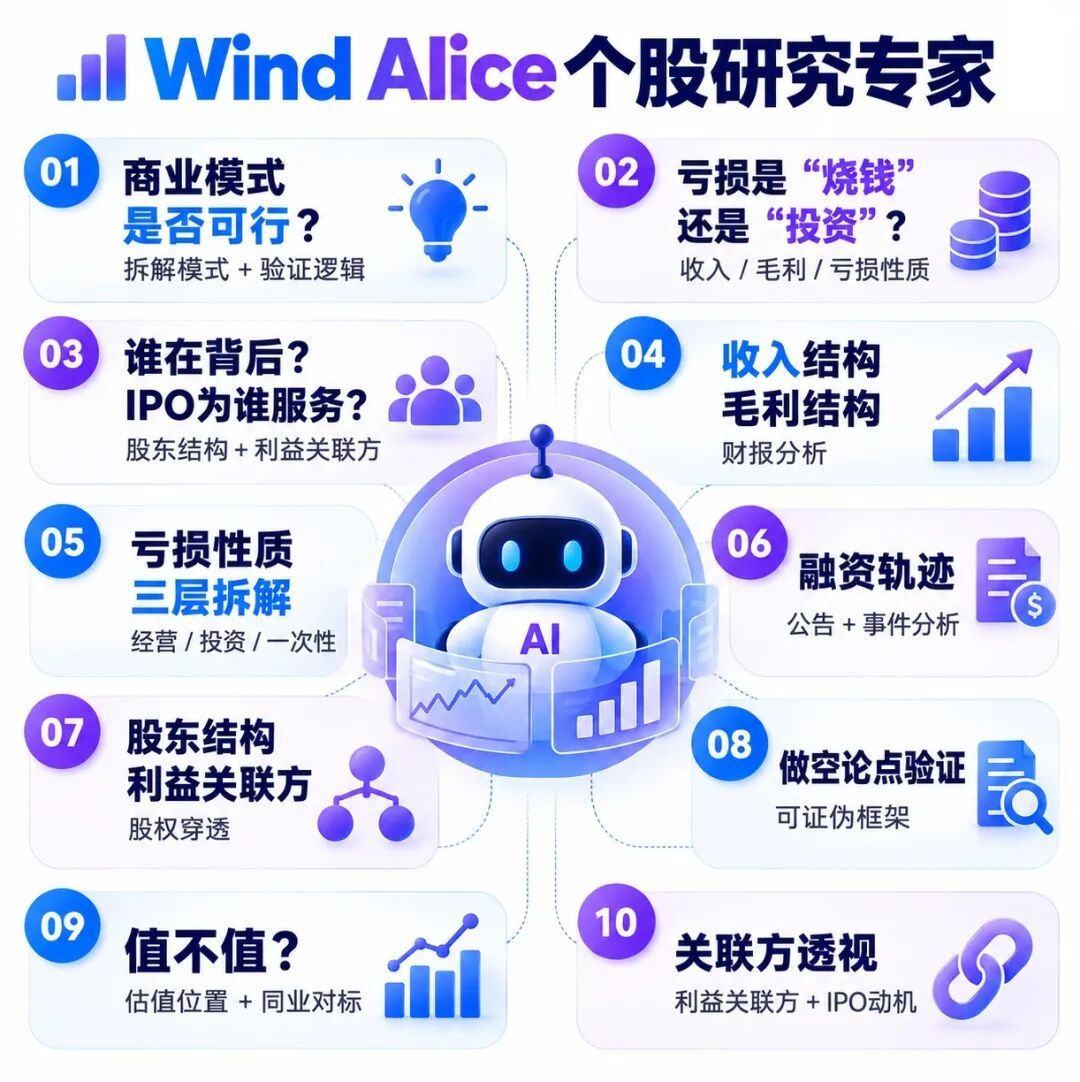
(Alice掀开用具阛阓->行家->遴荐使用 个股推敲行家)
估值不对深广
撇开New Constructs给出的最低估值,华尔街对Anthropic估值评估一样“天地之别”。
部分早期战役投行、硅谷风投及里面投资者对Anthropic IPO估值的前瞻性订价为2万亿好意思元。主要逻辑按 2026年中650亿年化营收,以及2028年预测破1,900亿的爆发式增长预期订价。
Lead Edge Capital公开阛阓投资组合司理Evan Skorpen和联博中微型成长股首席投资长Samantha Lau以为,在公开阛阓上,1.5万亿好意思元才是更接近合理的订价。
他们以为硅谷风投对闭源AI模子的喊价过于狂热,在筹商大环境波动及宏不雅风险后进行了感性的下调。
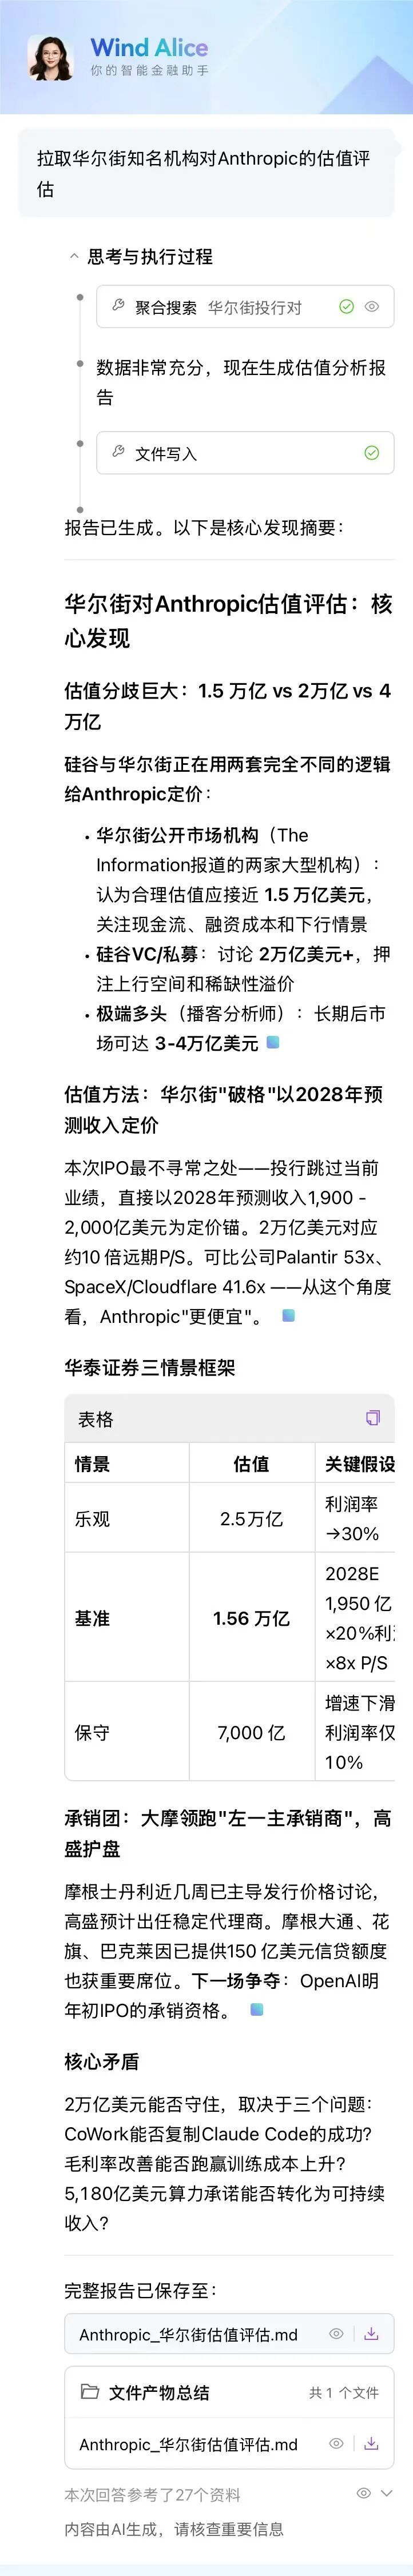
(Alice掀开用具阛阓->妙技->遴荐使用 个股推敲行家)
420亿失掉,账该怎么算?
New Constructs的中枢论据之一很直白:Anthropic 2025年营收仅46亿好意思元,净失掉却高达420亿好意思元。要撑起2万亿好意思元估值,利润需要达到英伟达曩昔一年的净利润(超1,900亿好意思元)的两倍。
这在职何传统估值框架下齐是造作的。
但这份420亿好意思元的净失掉,有一个要津细节被好多东说念主忽略了。
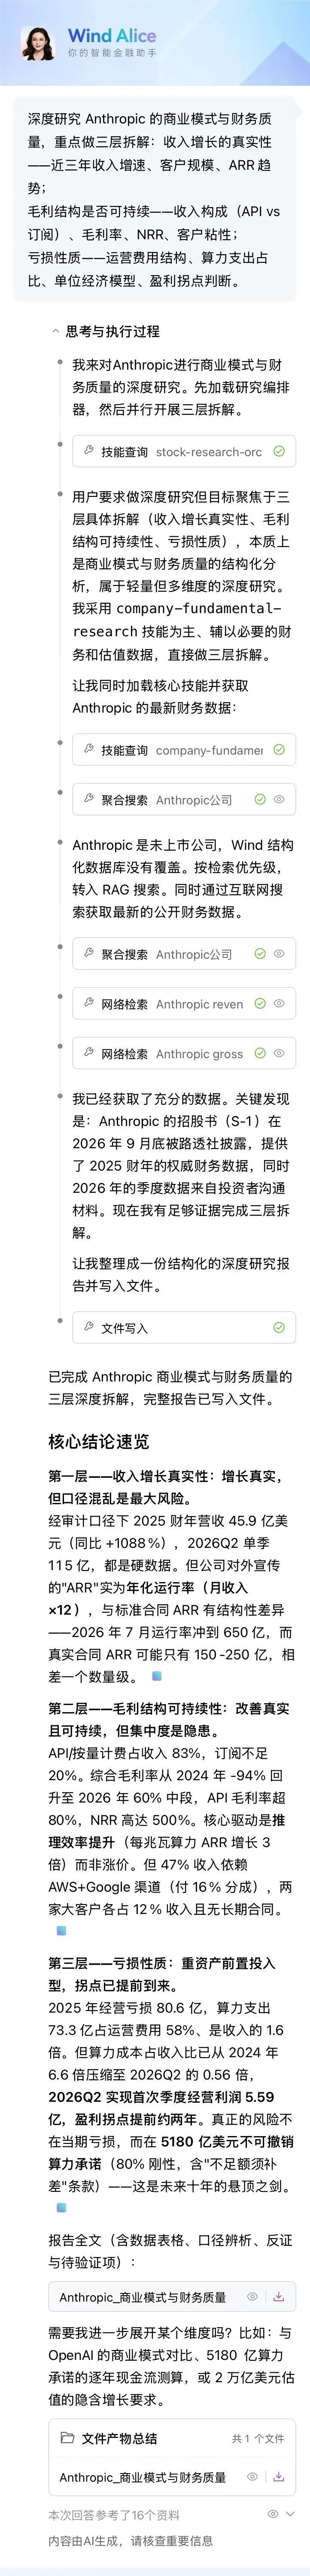
根据招股书线路,420亿净失掉中约340亿好意思元来自融资用具公允价值变动。这些是早期融资中刊行的可搭救股权用具,跟着Anthropic估值飙升,需要在账面上按市价重计量。估值越高,账面失掉越大。这不是烧掉的现款,而是司帐贬责上的“账面悖论”。
剔除这340亿后,Anthropic2025年的试验运营失掉约为80.6亿好意思元。到了2026年Q2,公司也曾杀青约5.59亿好意思元的正向调整后运牟利润,成为头部模子厂商中领先跨过季度盈利拐点的。
问题就变成了:New Constructs用420亿作念分母去论证“买卖款式不可行”,这个论据到底站不站得住?
这即是“个股深度推敲行家”该上场的时刻了。
(Alice掀开用具阛阓->妙技->遴荐使用 个股推敲行家)
IPO到底为谁办事?
New Constructs最机敏的指控是:此次IPO的决策不是为公开阛阓投资者创造钞票,而是为华尔街金主提供流动性。
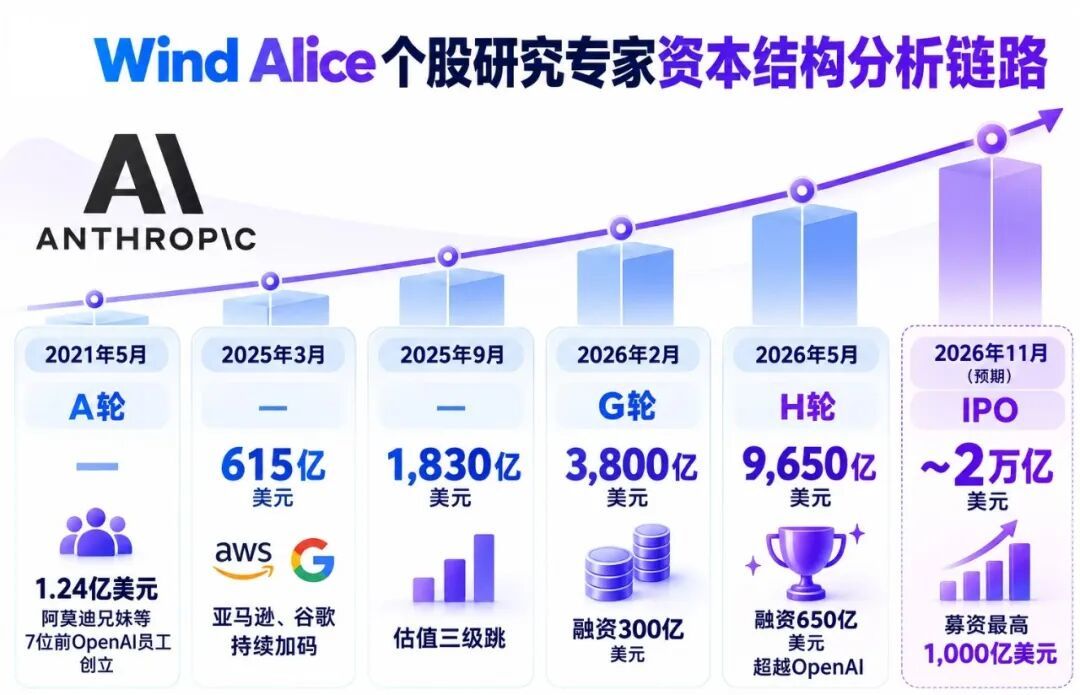
要考证这个说法,需要看知晓Anthropic背后的成本结构。这一样是个股推敲行家的活,不单拆财报,也拆“谁在背后、利益怎么绑定”。
(Alice掀开用具阛阓->妙技->遴荐使用 个股推敲行家)
谷歌(Alphabet)捏股约14%,亚马逊自2023年底起累计投资80亿好意思元。英伟达也在洽谈以基石投资者身份过问最多100亿好意思元。
这里有一个要津的结构性问题:Anthropic 的鼓吹同期亦然它的供应商和竞争敌手。
谷歌提供TPU算力和云办事,同期自研Gemini模子与 Anthropic的Claude竞争;亚马逊提供AWS Trainium芯片和云办事;英伟达提供GPU。
New Constructs所说的“为华尔街金主提供流动性”,在这个交叉捏股的结构下,照实不可全齐疏远。
但反过来看,这种深度绑定亦然AI成本轮回的一部分:英伟达投资Anthropic → Anthropic拿IPO资金采购云和GPU → 云厂商再向英伟达购买芯片。
钱在产业链里面轮回,每一轮齐变成收入、订单和估值。
这套轮回能强化增长,也会制造争议。要是供应商投资客户,客户再拿资金购买供应商产物,投资者必须分清最终需乞降成本推动的需求。
New Constructs往期战绩
New Constructs的首创东说念主David Trainer照实有过精确预判。
2019年他将WeWork界说为“最造作IPO”,六周后WeWork失足上市,2023年收歇。2021年,他看空Allbirds,这家公司从41亿好意思元市值跌到3,900万好意思元出售资产。
但David Trainer也错过。2020年“最造作IPO”给了DoorDash。如今DoorDash的市值830亿好意思元,比上市时还高。
David Trainer曾说:“阛阓总会发生些放荡的事,我不可受此困扰,我必须坚捏我方以为正确的想法。”
这句话的潜台词是:他的框架只认现款流和当期利润,不认“结尾叙事”。
Anthropic的估值,恰巧开辟在结尾叙事之上,要是2028年营收真能达到1,900-2,000亿好意思元。若按2028年远期营收谋略,2万亿估值对应的市销率只好10倍。
这场争论的本体,不是“Anthropic值不值钱”,而是“你用什么尺子量它”。
用2025年的失掉表去量,它不值。用2028年的收入线去量,它可能被低估。两种尺子齐没错,但它们量的是归并个东西的不同时间截面。
Anthropic的IPO不仅是AI行业的里程碑,亦然一次对“如何给不赢利的高增长公司估值”的终极测试。与其站队多头或空头,不如用Alice开辟一条可复核的把柄链:
https://alice.wind.com.cn开云·kaiyun体育